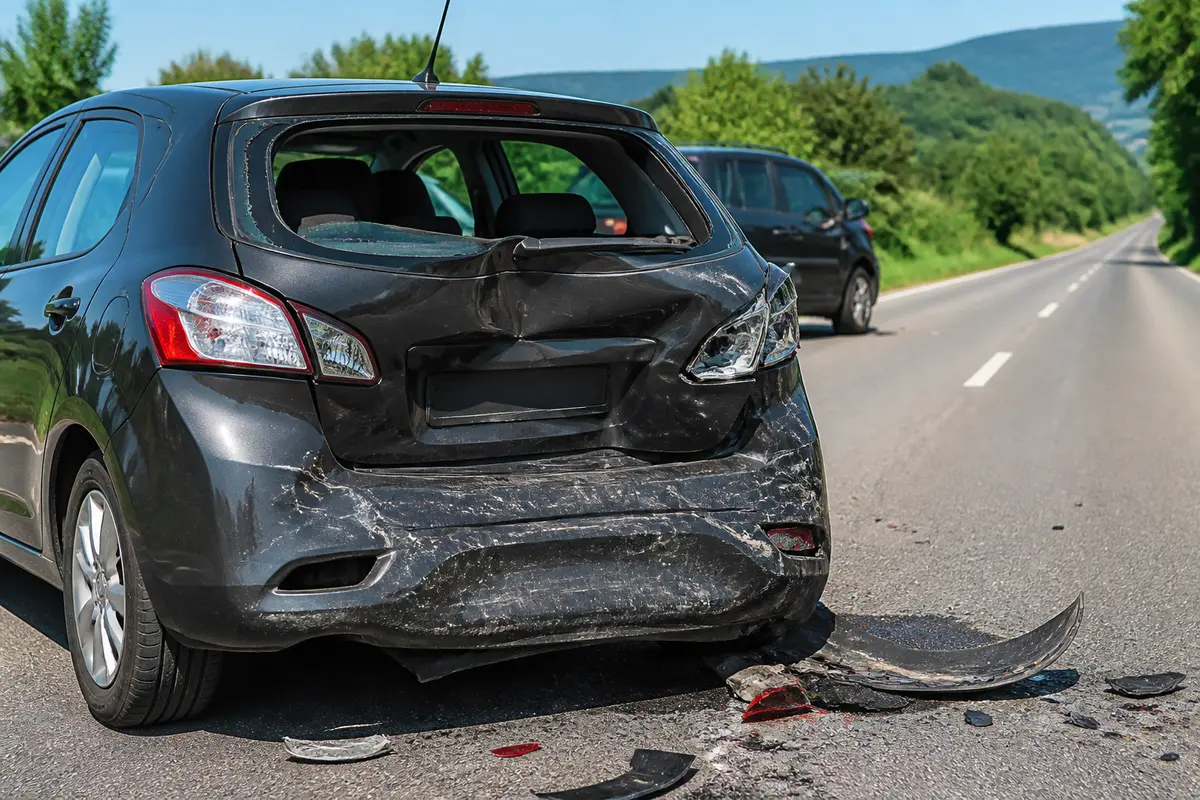
Vue d’ensemble :
Percuter un véhicule par l’arrière engage en général la responsabilité du conducteur suiveur, qui doit respecter une distance de sécurité d’au moins deux secondes selon l’article 10.1 du Code de la route. L’assurance responsabilité civile couvre alors les dommages causés, sauf cas d’exceptions où la faute peut être partagée. Ce principe s’applique même lors d’une collision en chaîne, où la répartition des responsabilités requiert souvent une expertise automobile.
Qui porte la faute lorsque vous heurtez un autre véhicule par l’arrière ? Ce questionnement est central car les conséquences juridiques et financières peuvent être lourdes. Le respect des règles sur la distance de sécurité et la vigilance au volant sont fondamentaux pour déterminer la responsabilité dans ce type d’accident. En cas de choc arrière, connaître les démarches liées au constat amiable et à la déclaration d’accident est indispensable pour protéger ses droits et bénéficier d’une indemnisation conforme. La prise en compte des infractions et des preuves, lors d’une déclaration à l’assurance, influence également la gestion du sinistre.
J’ai percuté une voiture par l’arrière : qui est en tort ?
En règle générale, la responsabilité d’un accident de voiture où un véhicule percute un autre par l’arrière incombe au conducteur suiveur. Ce principe est inscrit dans le Code de la route, notamment son article 10.1 qui impose à chaque conducteur de maîtriser sa vitesse et de respecter une distance de sécurité suffisante.
Cette distance doit représenter au minimum deux secondes d’écoulement entre votre voiture et celle qui vous précède, et être augmentée en cas de conditions climatiques défavorables.
Lorsque vous êtes à l’origine d’un choc par l’arrière, l’assurance de la responsabilité civile vous rend responsable des dommages causés au véhicule devant vous.
Il existe cependant des exceptions à cette règle. Par exemple, si le véhicule avant a freiné sans raison apparente ou a changé de voie sans signalisation, votre responsabilité pourrait être partagée ou entièrement remise en cause.
En cas de collision en chaîne, la détermination précise des responsabilités est souvent complexe, et une expertise automobile peut être nécessaire pour estimer la part due à chaque conducteur.
Enfin, la présence d’un témoin lors de l’accident peut renforcer votre défense vis-à-vis de l’assurance. Ce tiers pourra apporter un témoignage objectif et étayer les circonstances du sinistre en cas de désaccord.
Démarches et constat amiable après l’accident
Comment remplir le constat amiable correctement
Le constat amiable est obligatoire pour faciliter le traitement du dossier par l’assurance. Il doit être rempli in situ avec l’autre conducteur, en notant précisément les circonstances du choc.
Veillez à ne jamais signer un constat unilatéral rempli uniquement par l’autre partie sans que vous puissiez vérifier les informations. Une telle situation diminuerait vos possibilités de contestation ultérieure.
Signalez clairement s’il y a un désaccord sur la responsabilité, et notez toutes les informations utiles : l’heure, le lieu exact, la position des véhicules, et les coordonnées des témoins si présents.
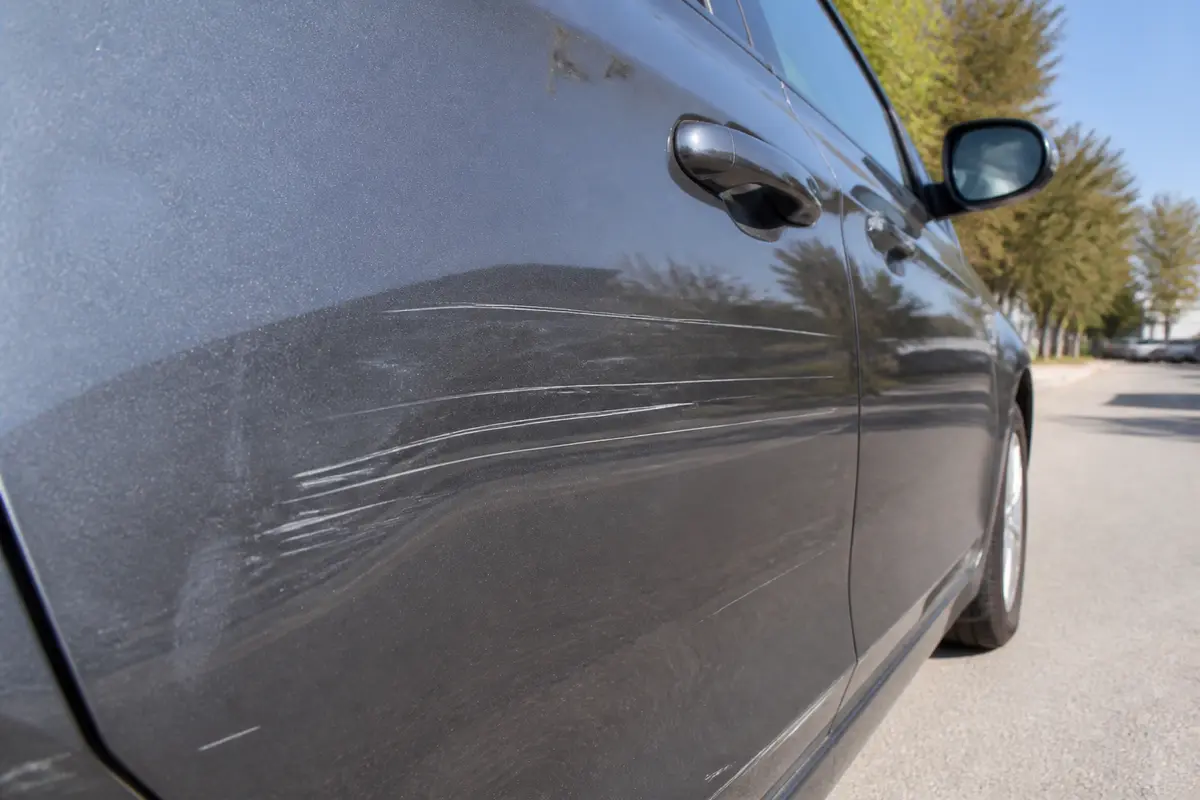
Il est également essentiel de conserver des preuves photographiques des dégâts et de la scène.
Délais et pièces à joindre à votre assurance
Une fois le constat amiable rempli, vous devez le transmettre à votre compagnie d’assurance dans un délai maximal de 5 jours ouvrés. Ce délai est réglementé et son non-respect peut entraîner des pénalités ou un refus d’indemnisation.
Il faut joindre à la déclaration le constat signé, les photos des dommages, ainsi que tout document prouvant la circonstance de l’accident : témoignages, attestations ou rapports de police si pertinents.
En cas d’absence prolongée, prenez les dispositions nécessaires pour que votre assurance reçoive le dossier à temps afin d’éviter toute complication.
Précision de la rédaction. « Ne reconnaissez jamais votre responsabilité sur place en cas de doute », ce geste préserve vos droits et facilite la gestion du sinistre par l’assurance.
Indemnisation et garanties selon l’assurance
Si vous êtes responsable d’un choc arrière, votre assurance responsabilité civile prend en charge les dommages causés au tiers, comprenant les réparations du véhicule heurté et les éventuelles indemnités pour blessures.
La prise en charge des dégâts sur votre propre voiture dépend du contrat souscrit :
- Pour une assurance au tiers, seules les réparations du véhicule non responsable seront couvertes.
- Avec une assurance tous risques, vos frais de réparations seront remboursés même si vous avez causé l’accident.
Le montant de la franchise à votre charge varie en fonction de votre contrat et peut influencer le coût final des réparations.
Les symptômes post-accident comme douleurs ou vertiges doivent être signalés rapidement via une déclaration à l’assurance, car ils ouvrent droit à une indemnisation complémentaire pour les dommages corporels.
Cas particuliers et responsabilités en chaîne
Dans une collision en chaîne, plusieurs véhicules sont impliqués. La responsabilité est parfois partagée et nécessite souvent une expertise pour attribuer la faute à chaque conducteur concerné.
Lors d’un choc par l’arrière, si le véhicule que vous suivez freine brusquement sans cause justifiée, ou change de file sans vérifier sa sécurité, votre responsabilité pourrait être atténuée.
Les infractions comme le non-respect de la distance de sécurité ou un dépassement non autorisé avant le choc engagent toujours votre responsabilité et peuvent entraîner des sanctions.
Si un conducteur présente un constat unilatéral non signé par vous, cela limite vos recours. Une assurance de protection juridique devient alors indispensable pour défendre vos droits et varier vos possibilités de contestation.
La conduite imprudente de l’autre partie, comme un demi-tour en sens interdit après l’accident, peut être signalée et prise en compte par les assureurs.
Bonnes pratiques et sécurité après l’accident
Tout de suite après un choc par l’arrière, sécurisez la zone en installant un triangle de signalisation et en mettant votre gilet de sécurité.
Échangez avec l’autre conducteur les coordonnées nécessaires pour le constat amiable, sans vous engager sur la reconnaissance de la faute.
Recueillez les témoignages des passants ou témoins présents qui renforceront votre position.
Déclarez rapidement l’accident à votre assurance en respectant le délai légal pour éviter tout refus d’indemnisation.
Gardez une copie de tous les documents échangés, photos et preuves.
Si vous présentez des symptômes post-accident, consultez un médecin et informez-en l’assurance dès que possible.
Ce comportement vous permet d’être défendu au mieux et de bénéficier de toutes les garanties liées à votre contrat d’assurance automobile.
FAQ — Responsabilité et procédures après avoir percuté une voiture par l’arrière
Qui est responsable en cas de choc arrière ?
La responsabilité en cas de choc arrière revient généralement au conducteur du véhicule poursuivant qui n’a pas respecté la distance de sécurité ou maitrisé sa vitesse, conformément à l’article 10.1 du Code de la route.
Qui est en tort lors d’un choc arrière ?
Le conducteur qui percute par l’arrière est en règle générale considéré en tort, sauf exceptions comme un freinage brusque sans raison ou un changement de voie non signalé du véhicule de devant.
Qui est responsable d’un choc par l’arrière en cas de collision en chaîne ?
La responsabilité dans une collision en chaîne est souvent partagée entre les conducteurs impliqués, nécessitant une expertise pour évaluer la faute de chacun et la part respective de responsabilité.
Est-ce que l’assurance rembourse les dommages quand on est en tort ?
Lorsqu’on est en tort, l’assurance responsabilité civile couvre les dommages causés au tiers. Le remboursement des réparations sur son propre véhicule dépend du type de contrat souscrit (tiers ou tous risques).
Comment l’assurance intervient-elle après avoir percuté une voiture par l’arrière ?
L’assurance doit recevoir un constat amiable signé dans un délai de 5 jours ouvrés avec les preuves des dommages. Elle prend en charge les réparations du véhicule tiers et, selon le contrat, celles du conducteur responsable.
Quels sont les bons réflexes à adopter après un choc par l’arrière ?
Après un choc arrière, sécuriser la zone avec un triangle et gilet, échanger les coordonnées sans reconnaître la faute, prendre des photos, recueillir des témoins, et déclarer rapidement l’accident à l’assurance sont essentiels.
Elle a grandi dans l’odeur du cambouis et n’en est jamais vraiment sortie. Entre une révision et une préparation moteur, elle prend le temps d’expliquer ce qu’elle fait et pourquoi, avec la conviction qu’un conducteur informé entretient mieux sa voiture.